Refinanciación con obtención de efectivo para la consolidación de deudas: beneficios, costos y consideraciones
oct. 28, 2026Coaching financiero
Ninguno de los ejemplos de este artículo constituye una oferta de tasas. Los pagos hipotecarios excluyen impuestos sobre la propiedad, seguro de hogar y seguro hipotecario. Las fórmulas de pago de las tarjetas de crédito dependen del emisor. Las tasas, los costos y la elegibilidad reales varían. La reunificación de deudas no reduce el principal adeudado y puede que no reduzca el costo total del endeudamiento.
Si has conseguido una tasa de interés hipotecaria baja, la idea de refinanciar a una tasa más alta podría parecer contraproducente. Pero, ¿qué sucede si tu hipoteca no es la única deuda que afecta a tu presupuesto mensual?
Es una pregunta válida. Una tasa hipotecaria baja es algo valioso; sin embargo, los saldos de tarjetas de crédito, los préstamos para automóviles y otras obligaciones financieras pueden acumularse rápidamente. Incluso con una excelente tasa hipotecaria, gestionar múltiples pagos —especialmente aquellos correspondientes a deudas con tasas de interés más altas— puede dificultar el ahorro, cubrir los gastos cotidianos o prepararse ante imprevistos.
Es ahí donde podría valer la pena considerar una refinanciación con retiro de efectivo (*cash-out refinance*). Al utilizar una parte del capital acumulado en tu vivienda para consolidar ciertas deudas, podrías simplificar tus pagos y liberar espacio en tu presupuesto mensual.
¿Qué es una refinanciación con retiro de efectivo?
Una refinanciación con retiro de efectivo sustituye su hipoteca actual por una nueva de mayor importe. Tras liquidar el préstamo original y cubrir los gastos de cierre correspondientes, usted recibe el remanente en efectivo.
Este dinero puede destinarse a diversos fines, como saldar deudas de tarjetas de crédito con intereses elevados, consolidar préstamos para automóviles o afrontar otros gastos importantes.
A diferencia de un préstamo con garantía hipotecaria o una línea de crédito con garantía hipotecaria (HELOC) —que, por lo general, le permiten obtener financiación utilizando su vivienda como garantía sin modificar su hipoteca existente—, la refinanciación con retiro de efectivo reemplaza su hipoteca actual por una nueva.
Esta distinción es relevante, especialmente si usted ya cuenta con una tasa de interés baja. Dado que la refinanciación puede alterar su tasa de interés, su cuota mensual y el plazo de amortización, es fundamental evaluar los posibles beneficios frente a los costos.
Cómo la refinanciación puede reducir sus pagos mensuales
Una refinanciación con obtención de efectivo (cash-out refinance) permite utilizar el capital acumulado en la vivienda para consolidar deudas. Se obtiene una nueva hipoteca que sustituye a la actual, destinándose el excedente de capital a liquidar tarjetas de crédito, préstamos automotrices u otras obligaciones financieras.
Dependiendo de sus deudas actuales, las condiciones del préstamo y la tasa de interés, agrupar sus deudas en una nueva hipoteca podría reducir el total de sus pagos mensuales, incluso si la cuota de la nueva hipoteca resulta ser más elevada que la de la hipoteca que usted tiene actualmente.
Considera el siguiente ejemplo hipotético:
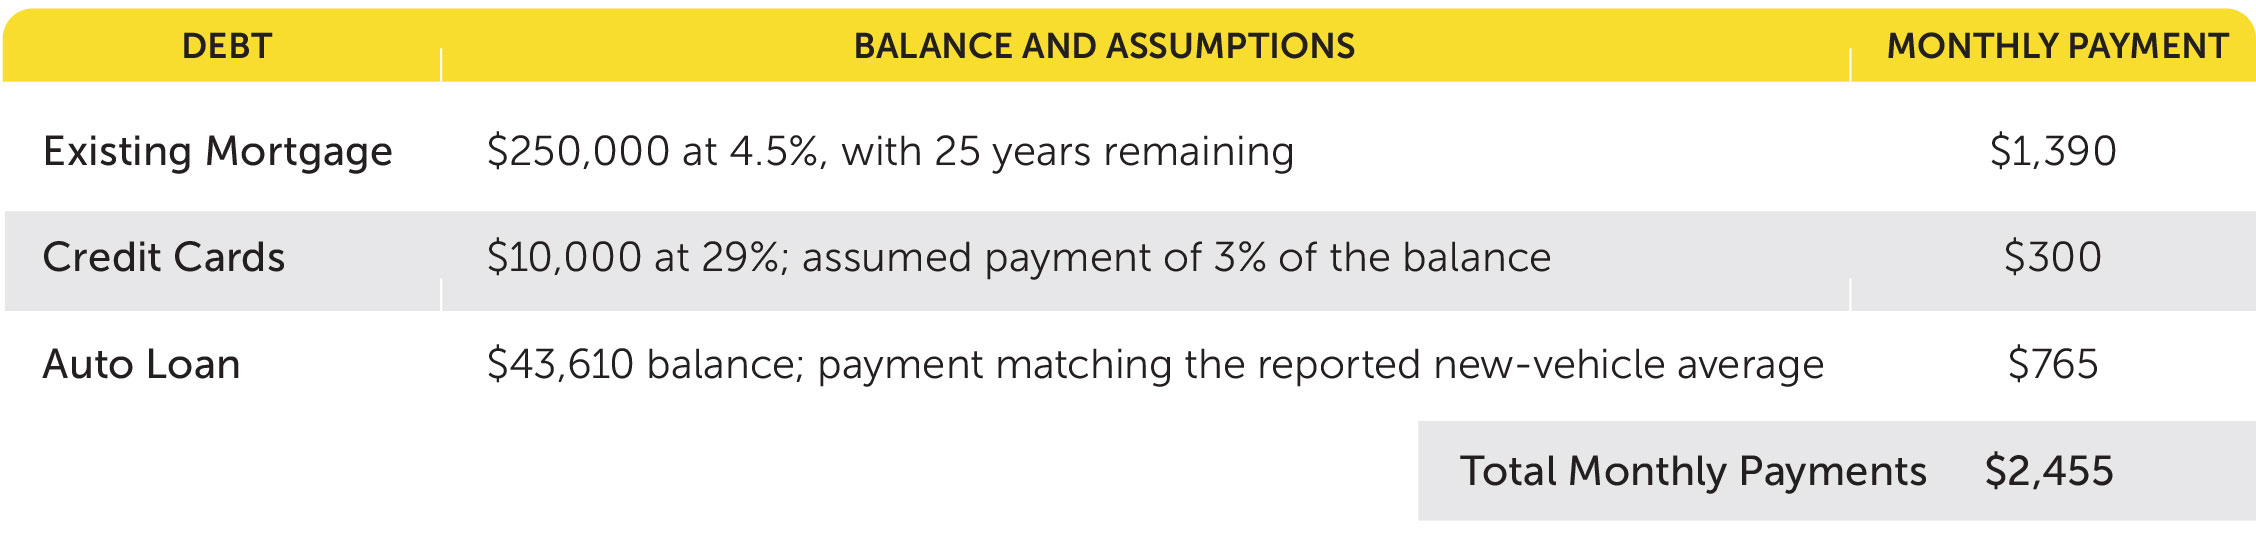
En este escenario, el propietario paga $2,455 cada mes para cubrir estas tres deudas.
El saldo de la tarjeta de crédito plantea un desafío particular. Con una tasa de interés del 29%, un saldo de $10,000 en una tarjeta de crédito genera aproximadamente $242 en intereses durante el primer mes, según un cálculo mensual simplificado. Si se realiza un pago de $300, inicialmente solo unos $58 se destinan a reducir el capital, suponiendo que no haya comisiones ni compras adicionales.
Ahora, consideremos qué sucedería si el propietario consolidara estas deudas mediante un refinanciamiento con retiro de efectivo.
Supongamos que el propietario califica para un refinanciamiento con retiro de efectivo por un monto de $308,610, con una tasa de interés fija del 7% a un plazo de 30 años. Este préstamo liquida los tres saldos —la hipoteca existente, el saldo de la tarjeta de crédito y el préstamo automotriz— e incluye $5,000 en gastos de cierre financiados. A modo de ejemplo, se asume que los gastos de cierre se incorporan al saldo del nuevo préstamo.
Bajo estas premisas, el nuevo pago mensual de capital e intereses sería de aproximadamente $2,053, lo que representa una reducción de unos $401 mensuales respecto a la suma de los pagos anteriores (según cálculos sin redondear).
El beneficio potencial consiste en disponer de un mayor margen en el presupuesto mensual y tener menos pagos individuales que gestionar. Sin embargo, esta reducción se logra, en gran medida, al extender el plazo de pago durante un periodo más largo. Además, el nuevo préstamo conlleva una tasa de interés hipotecaria más alta que la del préstamo original del propietario.
¿Puedes aprovechar el valor acumulado de tu vivienda si ya has pagado tu hipoteca?
No es necesario tener una hipoteca vigente para aprovechar los posibles beneficios del capital acumulado en una vivienda. Si usted es propietario de su casa y no tiene hipoteca, podría solicitar un préstamo respaldado por el valor de la misma para hacer frente a otras obligaciones financieras.
Según las estimaciones de la Oficina del Censo para el periodo 2020–2024, aproximadamente el 39,4 % de las viviendas ocupadas por sus propietarios estaban libres de hipoteca. Para los propietarios que tienen deudas de consumo costosas, recurrir al capital acumulado en su vivienda puede ser una forma de reestructurar los pagos y, potencialmente, mejorar su flujo de caja mensual.
No obstante, una vivienda totalmente pagada brinda una seguridad valiosa. Contraer una nueva hipoteca genera una obligación garantizada por dicha propiedad; por lo tanto, el beneficio obtenido debe justificar los costos y riesgos que esto conlleva.
Refinanciación con retiro de efectivo frente a un préstamo con garantía hipotecaria o una línea de crédito con garantía hipotecaria (HELOC)
Una refinanciación con retiro de efectivo es solo una forma de acceder al capital acumulado en su vivienda. Dependiendo de su hipoteca actual y de sus objetivos financieros, también podría valer la pena considerar un préstamo con garantía hipotecaria o una línea de crédito con garantía hipotecaria (HELOC, por sus siglas en inglés).
Refinanciación con retiro de efectivo
Sustituir tu hipoteca actual por un préstamo nuevo de mayor importe. Puede valer la pena considerarlo si deseas consolidar deudas y las condiciones de la nueva hipoteca resultan adecuadas para tu situación financiera general.
Préstamo con garantía hipotecaria
Obtener un préstamo utilizando el valor acumulado de su vivienda, manteniendo, por lo general, su hipoteca original. Puede valer la pena considerarlo si necesita una cantidad específica de dinero, pero desea conservar una tasa hipotecaria favorable.
Línea de crédito con garantía hipotecaria (HELOC, por sus siglas en inglés)
Obtener fondos utilizando el valor acumulado de su vivienda mediante una línea de crédito flexible —similar a una tarjeta de crédito—, generalmente manteniendo su hipoteca actual. Esta opción puede valer la pena si desea tener la posibilidad de acceder a fondos a medida que los necesite con el paso del tiempo.
Cada alternativa conlleva costos, plazos y estructuras de pago diferentes. Si actualmente tiene una hipoteca con una tasa de interés de entre el 4 % y el 5 %, resulta especialmente importante comparar un préstamo con garantía hipotecaria (o una línea de crédito con garantía hipotecaria, conocida como HELOC) frente a una refinanciación con retiro de efectivo.
Conservar su hipoteca actual puede ayudarle a evitar sustituir una tasa de interés baja por una más alta. La elección adecuada dependerá de su préstamo actual, del monto que necesite solicitar, de las tasas y condiciones a las que pueda acceder, y de cómo planee pagar la deuda.
Integra el alivio mensual en un plan a largo plazo
Reducir tus pagos mensuales puede marcar una diferencia significativa en tu presupuesto mensual; sin embargo, unos pagos mensuales más bajos también podrían conllevar un mayor costo total a lo largo de la vida de tu deuda. Hay varios aspectos que debes tener en cuenta antes de tomar medidas para reestructurar tu deuda.
Compara el costo total del préstamo
Los gastos de cierre, las tasas de interés y los plazos de pago influyen en lo que terminarás pagando con el paso del tiempo. En el ejemplo anterior, financiar 5000 dólares en gastos de cierre también aumenta el monto del préstamo.
Considera el impacto de un plazo de reembolso más largo
Gran parte de la reducción en los pagos se debe a la ampliación del plazo de amortización. El plazo de un préstamo para automóvil suele ser de cinco a siete años. Distribuir esos saldos a lo largo de la vigencia de una hipoteca a 30 años puede reducir el importe de tus cuotas mensuales, pero, a largo plazo, podrías terminar pagando más intereses.
Comprende el riesgo para tu hogar
Liquidar tarjetas de crédito utilizando el valor acumulado de la vivienda convierte, además, una deuda sin garantía en una deuda garantizada por su casa, lo que conlleva el riesgo de ejecución hipotecaria si no es posible mantener los pagos de la hipoteca.
Planifica para evitar acumular nuevas deudas
La consolidación reorganiza lo que debes; no lo elimina. Si liquidas tus tarjetas de crédito pero sigues acumulando nuevos saldos, podrías terminar con una hipoteca mayor y, además, con deuda de consumo adicional.
Mira más allá de tu tasa hipotecaria
Contar con una tasa hipotecaria baja es valioso, pero es solo un aspecto de su situación financiera general. Si las deudas con intereses elevados están presionando su presupuesto mensual, explorar las opciones basadas en el valor acumulado de su vivienda podría ayudarle a encontrar una salida.
Una refinanciación con retiro de efectivo (*cash-out refinance*) podría ser una opción a considerar, aunque no es adecuada para todo el mundo. Compararla con un préstamo con garantía hipotecaria o una línea de crédito con garantía hipotecaria (HELOC, por sus siglas en inglés) le ayudará a conocer sus alternativas y a determinar qué enfoque se alinea mejor con sus objetivos.
Si está pensando en utilizar el valor acumulado de su vivienda para consolidar deudas, analizar sus deudas actuales, sus obligaciones mensuales y sus metas financieras a largo plazo le permitirá evaluar si los posibles beneficios superan los costos y riesgos. Un análisis exhaustivo le ayudará a valorar los ahorros potenciales, comprender las contrapartidas y elegir una estrategia que favorezca su futuro financiero.
Max Lucas
Mortgage Loan Officer | HAPO Community Credit Union
max.lucas@hapo.org